Моделируя модели или Next «Next Model»
Моделируя модели или Next «Next Model»
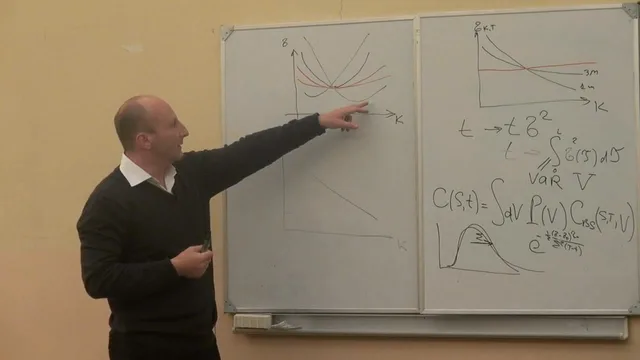
Одна из задач, а в то же время и свойств любой модели – это упрощение картины происходящих в реальности процессов. Одной из характеристик модели, т.о., становится то, насколько эта картина стабильна. Стабильность параметров моделей является простейшим критерием ее оценки. Как найти не просто еще одну модель, а выйти на новый уровень понимания рынка, тех процессов, которые на нем происходят? На примере моделирования параметра ценообразования опционов, вмененной (implied) волатильности, в лекции рассматриваются подходы к описанию динамики параметров финансовых моделей. После введения стандартного жаргона описания чуствительности к параметру, разбираются примеры влияния стохастичности параметра на простые и непростые цены, проводится краткий обзор эмпирических наблюдений, приводятся стандартные стохастические модели, и обсуждается их применение в реальной жизни. В заключении, из общей модели случайной краткосрочной волатильности выводится широко-известная и применяемая в индустрии модель оценки поправок к стандартным решениям с постоянными параметрами (т.н. Volga-Vanna).
Вопросы и комментарии к этой и другим лекциям К.Ильинского можно найти на сайте «От Супермодели до Супермодели».
Поминутный путеводитель по видео:
Мин. 1 - 4: О чем лекция? В хорошей моделе параметры содержательны.
Мин. 4 - 5: Простая вещь номер 3: Все что мы изучаем и описываем - это процесс обмена.
Мин. 5 - 11: В хорошей моделе параметры содержательны.
Мин. 11 - 30: Качественное описание случайной волатильности и ее влияния на цену.
Мин. 30 - 33: Почему существует skew и smile? Индикаторы риска.
Мин. 33 - 45: Какие величины характеризуют риски? Интуиция. Gamma, Vega и остальние Greeks.
Мин. 45 - 56: Вмененная волатильность как среднее ожидание взвешенной реализованной волатильности. Vega P and L как реализация будущей Gamma P and L.
Мин. 56 - 1ч.08: Hull, White и история стохастической волатильности.
1ч.08 - 1ч.11: Выпуклость, Vega P and L и вклад случайной волатильности в цены экзотических опционов - интуиция.
1ч.11 - 1ч.42: Стандартные модели случайной волатильности. Статистические модели.
1ч.42 - 1ч.50: Именные модели.
1ч.50 - 1ч.59: Важность параметризации поверхности волатильности.
1ч.59 - 2ч.02: Параметризация поверхности волатильности через Delta - приближение стационарной точки в моделях со стохастической волатильностью.
2ч.02 - 2ч.15: DVega (Volga-Vanna) - простейшая «рыночная» модель, учитывающая стохастичность волатильности.
 АвторКирилл Ильинский
 ОрганизаторЕУСПб Факультет экономики
Онлайн-курсы о бизнесе и финансах
3
Продуктовый маркетинг, искусственный интеллект и управление продуктом
Разберитесь, как работает продуктовый маркетинг в эпоху ИИ: исследуйте рынок и пользователей, формулируйте гипотезы, считайте метрики, собирайте GTM-стратегию и запускайте MVP. В конце курса у вас будет собственный проект для портфолио.
Бесплатный
Стратегический маркетинг и технологии продвижения
Разберитесь, как устроен современный маркетинг: от исследования рынка и разработки стратегии до digital-продвижения, медиапланирования и работы с ИИ. Освойте инструменты, которые помогут решать маркетинговые задачи эффективнее.
Бесплатный
Введение в технологическое предпринимательство
Вы научитесь создавать и выводить на рынок технологические продукты с помощью дизайн-мышления и гибких методологий. Идеальный курс для будущих предпринимателей и инноваторов.
Бесплатный